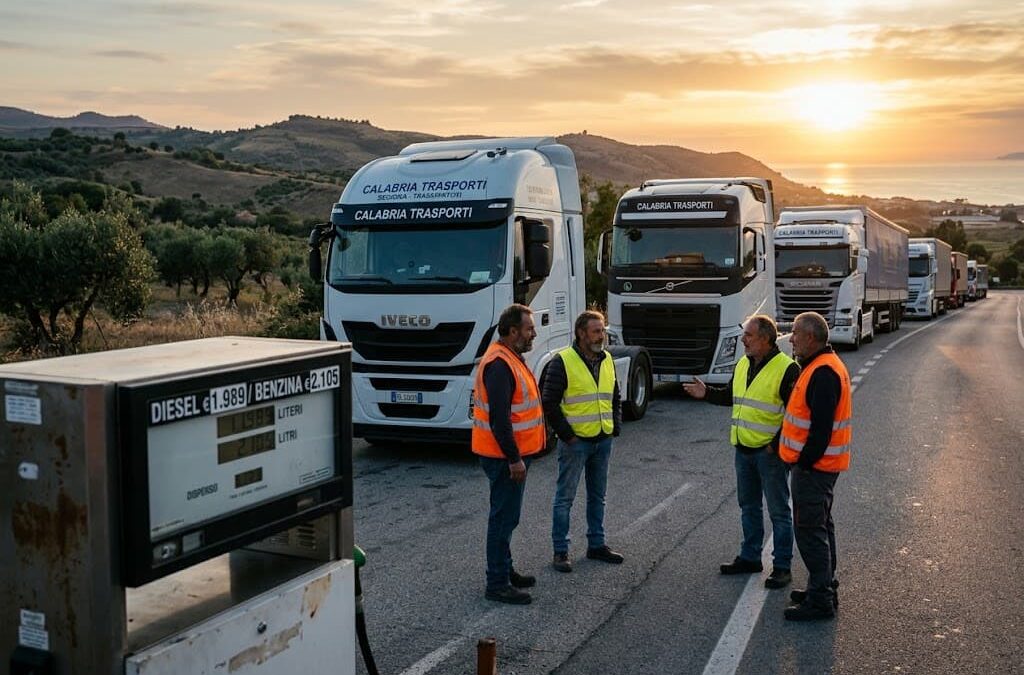
La Calabria è diventata uno dei principali fronti della protesta contro il caro carburante. Negli ultimi giorni agricoltori, autotrasportatori e altre categorie produttive hanno organizzato presìdi in diversi punti della regione, da Firmo a Spezzano Albanese, da Davoli a Pizzo e San Marco Argentano.
Il presidio sulla Statale 106 a Davoli si è concluso il 4 ottobre, ma altre iniziative sono proseguite sul territorio. Per l’autotrasporto, però, il problema va oltre il prezzo del gasolio: sono in gioco la sostenibilità dei costi di esercizio, le tariffe di trasporto e la possibilità per le imprese di trasferire gli aumenti del carburante sui propri servizi.
La Regione mette sul tavolo 15 milioni
Nel pieno della protesta, il presidente della Regione Calabria Roberto Occhiuto ha annunciato uno stanziamento straordinario di 15 milioni di euro per contrastare gli effetti del caro carburante.
La misura dovrebbe essere inserita nell’assestamento di bilancio e riguarda un insieme più ampio di categorie che utilizzano mezzi per lavorare, compresi trattori, camion e automobili.
È però importante fare una precisazione: i 15 milioni non sono stati annunciati come un fondo destinato esclusivamente all’autotrasporto.
La dotazione complessiva dovrà infatti essere successivamente accompagnata dalla definizione dei codici ATECO interessati e delle modalità di erogazione. Restano quindi da chiarire diversi aspetti: quali imprese potranno accedere al contributo, quale quota sarà destinata all’autotrasporto, quale periodo di acquisto del carburante verrà considerato, come sarà calcolato l’aiuto, quali documenti saranno necessari e quando arriveranno effettivamente le risorse.
Fino a quando questi elementi non saranno definiti, per le imprese di autotrasporto non è ancora possibile quantificare il beneficio economico concreto.
Le richieste degli autotrasportatori
Lo stanziamento regionale rappresenta una prima risposta, ma non ha fermato la mobilitazione.
Tra le richieste avanzate dal comparto figura innanzitutto un contributo straordinario di 40 centesimi per ogni litro di carburante acquistato in Calabria.
Gli autotrasportatori chiedono inoltre:
esenzione dal bollo per tre anni per i veicoli superiori a 3,5 tonnellate
una sanatoria per i debiti pregressi, accompagnata da una lunga rateizzazione
una riduzione dell’IRAP regionale per le imprese del comparto logistico
Ma la richiesta più strutturale riguarda il rapporto tra costi e tariffe.
Il settore chiede infatti un sistema che colleghi i costi minimi di esercizio alle variazioni del prezzo del carburante, attraverso un meccanismo di adeguamento automatico delle tariffe. Tra le ipotesi avanzate c’è anche un controllo automatizzato della congruità dei corrispettivi attraverso il Sistema di Interscambio della fatturazione elettronica.
Il nodo centrale: chi paga l’aumento del gasolio?
È questo il punto che va oltre la Calabria.
Quando il prezzo del diesel aumenta rapidamente e la tariffa del trasporto rimane invariata, il maggior costo finisce per comprimere il margine dell’impresa. Un contributo pubblico può quindi offrire un sostegno nell’immediato, ma non risolve il problema alla radice.
La questione riguarda soprattutto il fuel surcharge, cioè la possibilità di adeguare il corrispettivo del trasporto alle variazioni del prezzo del carburante.
È proprio qui che emerge la differenza tra un intervento emergenziale e una soluzione strutturale: i 15 milioni possono aiutare le imprese ad assorbire una parte dell’aumento dei costi, ma non modificano il meccanismo con cui il caro gasolio viene trasferito lungo la filiera.
Dal 9 ottobre resta il fermo dell’autotrasporto
Nel frattempo rimane confermato un altro appuntamento importante.
Il calendario del Ministero delle Infrastrutture e dei Trasporti indica infatti il fermo del trasporto merci conto terzi per 120 ore, dalle 00:01 del 9 ottobre alle 24:00 del 13 ottobre 2026.
La protesta era stata proclamata il 24 settembre e, alla luce delle tensioni delle ultime settimane, l’incontro con la Regione e la definizione concreta delle misure di sostegno diventano particolarmente importanti.
Calabria, una crisi che parla a tutto il settore
Quello che sta accadendo in Calabria non riguarda soltanto una singola regione.
Il caro gasolio ha riportato in primo piano una questione che interessa l’intero autotrasporto: chi deve sostenere l’aumento dei costi quando cresce rapidamente il prezzo dell’energia necessaria per effettuare il trasporto?
Lo stanziamento regionale rappresenta un primo intervento concreto, ma la sua efficacia potrà essere valutata soltanto quando saranno definiti beneficiari, ripartizione delle risorse, criteri di calcolo e tempi di pagamento.
Per le imprese di autotrasporto, quindi, la vera partita non è ancora soltanto sui 15 milioni annunciati, ma su quanta parte di quelle risorse arriverà effettivamente alle aziende e con quali modalità.
Perché tra uno stanziamento annunciato e un sostegno che entra realmente nella disponibilità finanziaria di un’impresa c’è una differenza fondamentale: il meccanismo attraverso cui le risorse vengono trasformate in liquidità.
Ed è proprio su questo terreno che si gioca ora il confronto tra la Regione Calabria e il mondo dell’autotrasporto.
Rimani sempre un passo avanti con Soluzione Autotrasporti: Resta aggiornato su tutto ciò che riguarda l’autotrasporto e non solo!
Per le imprese di autotrasporto è arrivato il momento di presentare la richiesta di rimborso delle accise sul gasolio commerciale relativo al 3° trimestre 2026, ma questa volta la pratica richiede qualche attenzione in più.
Le dichiarazioni possono essere presentate dal 1° ottobre al 2 novembre 2026 e riguardano i consumi effettuati dal 1° luglio al 30 settembre. Il beneficio spetta alle imprese che utilizzano veicoli con massa massima complessiva pari o superiore a 7,5 tonnellate. Restano esclusi i mezzi Euro 4 o inferiori.
La novità più importante: obbligatorio l’invio E.D.I.
La principale novità riguarda le aziende che scelgono di utilizzare il rimborso come credito d’imposta in compensazione.
Dal 1° ottobre 2026 la dichiarazione deve essere trasmessa obbligatoriamente attraverso il Servizio Telematico Doganale E.D.I. Chi non è ancora abilitato deve quindi attivarsi per ottenere l’accesso al servizio.
Per questa modalità non sono più previste, come canale ordinario, la PEC o la presentazione cartacea. Il credito continua a essere utilizzabile tramite modello F24 con il codice tributo 6740.
Attenzione: non basta più sommare i litri
Il secondo elemento da considerare riguarda il calcolo del rimborso.
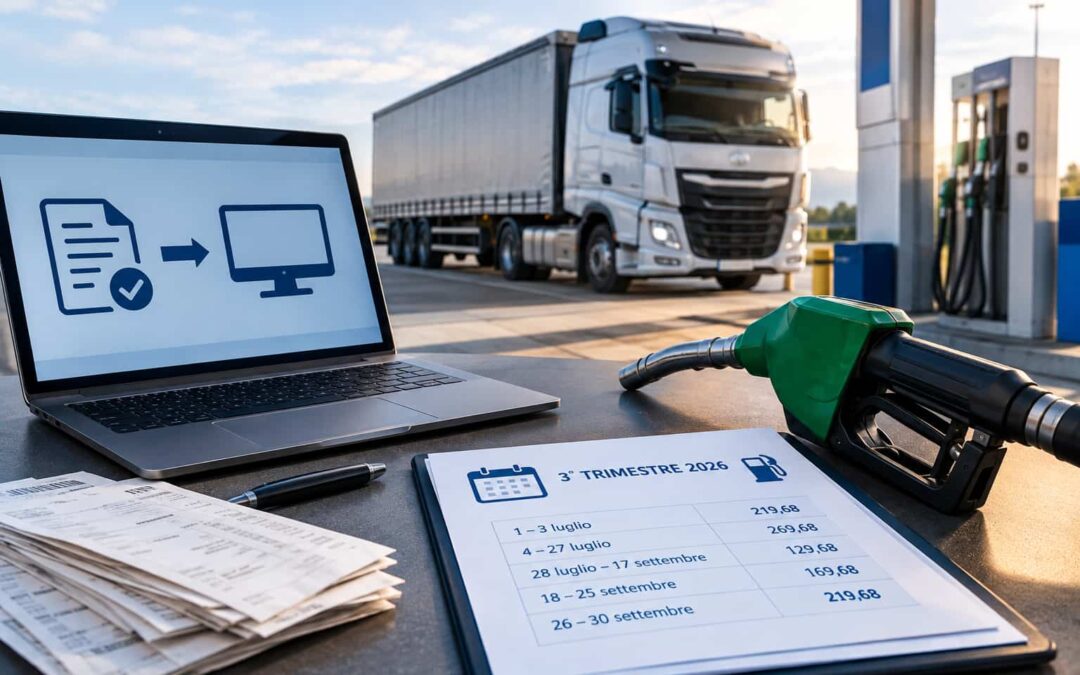
Il 3° trimestre 2026 è stato caratterizzato da diverse variazioni delle aliquote, quindi i consumi non possono essere considerati semplicemente come un unico totale trimestrale.
I litri devono essere suddivisi in base alla data del rifornimento, così da applicare l’importo corretto previsto per ciascun periodo.
Per il gasolio ordinario e l’HVO che non rientra nelle condizioni per l’aliquota ridotta, gli importi cambiano infatti nel corso del trimestre:
1–3 luglio: 219,68 €/1.000 litri
4–27 luglio: 269,68 €/1.000 litri
28 luglio–17 settembre: 129,68 €/1.000 litri
18–25 settembre: 169,68 €/1.000 litri
26–30 settembre: 219,68 €/1.000 litri
Questo significa che fatture, rifornimenti e targhe dei veicoli devono essere verificati con particolare attenzione prima dell’invio.
Occhio anche all’HVO e alle cisterne aziendali
Un’ulteriore attenzione riguarda l’HVO: non è sufficiente sapere che il carburante è HVO, perché l’importo del rimborso dipende dalle caratteristiche del prodotto e dalle informazioni fornite dal venditore.
Anche chi utilizza una cisterna aziendale deve ricostruire correttamente i rifornimenti e i consumi dei singoli mezzi, utilizzando la documentazione prevista.
In sostanza, per il 3° trimestre è ancora più importante avere una documentazione ordinata e coerente: litri, date, targhe, fatture e dati dei consumi devono combaciare.
Cosa devono fare le imprese?
Prima di presentare la domanda è quindi consigliabile:
Verificare l’abilitazione E.D.I. se si intende utilizzare il credito in compensazione.
Raccogliere e controllare la documentazione relativa ai rifornimenti.
Dividere i consumi per periodo, considerando le diverse aliquote applicabili.
Verificare con attenzione i dati relativi a HVO e cisterne aziendali.
Presentare la dichiarazione entro il 2 novembre 2026.
Il rimborso delle accise resta uno strumento importante per contenere i costi del gasolio, ma per questo trimestre la pratica richiede maggiore precisione nella ricostruzione dei consumi e nella trasmissione della domanda.
Rimani sempre un passo avanti con Soluzione Autotrasporti: Resta aggiornato su tutto ciò che riguarda l’autotrasporto e non solo!
Il caro carburante continua a pesare sulle imprese di autotrasporto, per le quali il gasolio rappresenta uno dei principali costi operativi.
Dal 28 settembre Eni-Enilive ha introdotto un tetto al prezzo alla pompa di 1,99 euro al litro per la benzina e 2,19 euro per il gasolio, valido inizialmente per 30 giorni su circa 4.000 impianti. Anche Italiana Petroli ha annunciato un intervento progressivo sulla propria rete.
Il limite alla pompa non vale per tutto il gasolio
Per l’autotrasporto l’effetto della misura può essere più limitato di quanto sembri.
Molte aziende, infatti, utilizzano carte carburante, reti convenzionate o acquistano gasolio all’ingrosso per alimentare le proprie cisterne. Il price cap riguarda principalmente il prezzo praticato sulla rete e non impone un limite al costo del carburante nel mercato extra-rete.
Questo significa che un camionista che fa rifornimento direttamente presso un impianto interessato dalla misura può ottenere un vantaggio, mentre un’azienda che acquista attraverso altri canali potrebbe non beneficiarne nello stesso modo.
Per i camion anche pochi centesimi fanno la differenza
Il problema è soprattutto legato ai volumi.
Un mezzo pesante può consumare migliaia di litri di gasolio ogni mese. Dieci centesimi in più al litro, su 3.300 litri, significano circa 330 euro di costi aggiuntivi al mese per un solo camion. Per una flotta di dieci mezzi, la differenza supera i 3.300 euro.
E il carburante non è l’unica voce di spesa: a pesare sui bilanci ci sono anche personale, assicurazioni, manutenzione, pneumatici, pedaggi e finanziamenti.
Il rischio per i distributori indipendenti
La misura solleva anche una questione di concorrenza.
I distributori indipendenti, in molti casi, acquistano il carburante sul mercato all’ingrosso. Se il loro costo di approvvigionamento rimane elevato, non sempre possono replicare i prezzi delle grandi compagnie senza ridurre drasticamente i propri margini.
Il rischio, segnalato anche dalle associazioni di categoria, è che una parte della clientela si concentri sulle reti che possono sostenere temporaneamente prezzi più bassi, mettendo sotto pressione gli operatori più piccoli.
Il vero costo resta quello di mettere in strada un camion
Il tetto al prezzo può quindi rappresentare un aiuto per chi riesce ad accedervi, ma non modifica il costo del gasolio all’ingrosso e non risolve l’aumento complessivo dei costi dell’autotrasporto.
Per valutare davvero l’impatto sul settore occorre guardare non solo al prezzo esposto dal distributore, ma anche alle condizioni applicate alle imprese attraverso carte carburante e acquisti professionali.
Per l’autotrasporto, alla fine, il dato più importante rimane uno: quanto costa mettere un camion in strada, effettuare una consegna e mantenere sostenibile il servizio di trasporto.
Rimani sempre un passo avanti con Soluzione Autotrasporti: Resta aggiornato su tutto ciò che riguarda l’autotrasporto e non solo!
Quando il prezzo del petrolio scende, per gli autotrasportatori la domanda è immediata: perché il gasolio non scende altrettanto velocemente?
La risposta non è necessariamente nella speculazione del distributore. Il prezzo pagato alla pompa nasce infatti da una catena molto più complessa, che comprende quotazione del greggio, cambio euro-dollaro, trasporto, raffinazione, stoccaggio, distribuzione, margini commerciali, accise e IVA.
Per questo il valore del Brent rappresenta soltanto uno degli elementi da considerare.
Dal petrolio al serbatoio
Il prezzo finale del gasolio può essere semplificato in tre grandi componenti:
prezzo industriale, che comprende materia prima, raffinazione, trasporto, stoccaggio, distribuzione e margini;
accisa, un’imposta fissa applicata a ogni litro;
IVA, attualmente al 22%, applicata anche sull’accisa.
In forma semplificata:
Prezzo alla pompa = prezzo industriale + accisa + IVA
All’interno del prezzo industriale, però, entrano numerosi fattori internazionali.
Il petrolio viene normalmente quotato in dollari: se l’euro si indebolisce, il costo di approvvigionamento può aumentare anche a parità di prezzo del Brent.
Poi ci sono trasporto marittimo, assicurazioni, disponibilità delle petroliere e rischi geopolitici. Il prezzo finanziario del barile, quindi, non coincide necessariamente con il costo effettivamente sostenuto da una raffineria per procurarsi e lavorare il greggio.
Il vero collo di bottiglia può essere la raffineria
Uno degli aspetti più importanti riguarda la capacità di raffinazione.
Una raffineria non produce soltanto gasolio, ma anche benzina, cherosene, combustibili navali e altri prodotti. Se una parte degli impianti è ferma, danneggiata o sottoposta a manutenzione, la disponibilità di diesel può diminuire anche quando il petrolio è disponibile.
È qui che entra in gioco il crack spread, cioè la differenza tra il valore del prodotto raffinato e quello del petrolio utilizzato per produrlo.
Se il margine di raffinazione aumenta, il gasolio può quindi rimanere caro o addirittura aumentare anche quando il Brent scende.
Per l’Europa il problema è particolarmente rilevante perché una parte del fabbisogno viene coperta attraverso importazioni di prodotti già raffinati. Guerre, sanzioni, attacchi agli impianti, problemi alle rotte marittime e riduzione delle esportazioni possono quindi avere effetti diretti sul prezzo del diesel.
Quanto pesano davvero le tasse?
Accise e IVA rappresentano una componente importante del prezzo, ma il loro peso percentuale non è sempre uguale.
L’accisa è sostanzialmente un importo fisso per litro. L’IVA, invece, cresce insieme al prezzo del carburante.
Questo significa che quando aumenta la componente industriale, aumenta automaticamente anche l’IVA applicata al litro.
Per capire quanto incidano realmente le imposte in un determinato momento, è quindi più corretto osservare la struttura del prezzo pubblicata dal MASE, distinguendo prezzo industriale, accisa e IVA.
Dire che “metà del prezzo del gasolio è sempre costituita dalle tasse” è quindi una semplificazione: l’incidenza cambia in funzione del prezzo complessivo.
Perché lo Stato non può semplicemente eliminare le accise?
Ridurre le accise è possibile, ma eliminarle completamente avrebbe conseguenze importanti.
La prima riguarda il gettito fiscale: le imposte sui carburanti rappresentano una fonte di entrate per il bilancio pubblico. Una riduzione significativa dovrebbe quindi essere compensata attraverso maggiori entrate, minori spese o maggiore ricorso al deficit.
C’è poi il quadro europeo, che stabilisce livelli minimi di tassazione dei prodotti energetici.
Infine, anche un eventuale intervento sull’IVA richiederebbe una specifica scelta fiscale e una relativa copertura.
Esiste inoltre un’altra questione: una riduzione fiscale non garantisce automaticamente che l’intero beneficio venga trasferito al consumatore. In un mercato particolarmente teso, una parte dello sconto potrebbe essere assorbita lungo la filiera.
È tutta speculazione?
No, ma questo non significa che i controlli sui prezzi non siano importanti.
Le tensioni finanziarie e le aspettative degli operatori possono amplificare i movimenti delle quotazioni. Tuttavia, accanto alla componente finanziaria possono esistere problemi fisici reali di approvvigionamento: raffinerie ferme, minore disponibilità di diesel, aumento dei costi delle petroliere, premi assicurativi più elevati, rotte più lunghe e scorte ridotte.
La speculazione può quindi accentuare una situazione di tensione, ma non necessariamente spiega da sola l’intero aumento.
Anche il distributore rappresenta soltanto l’ultimo anello della catena. Il prezzo può variare tra impianti diversi per volumi di vendita, posizione, costi di gestione, modalità self-service o servito, contratti di fornitura e livello di concorrenza locale.
Confrontare i prezzi rimane comunque utile. L’Osservaprezzi del MIMIT consente di verificare i valori comunicati dalle stazioni di servizio e individuare eventuali differenze significative.
Uno scostamento, però, non dimostra automaticamente una pratica speculativa: per accertarla servirebbero verifiche sui prezzi di acquisto, sui margini e sul comportamento degli operatori.
Cosa può fare lo Stato?
Il Governo può intervenire per attenuare gli effetti di uno shock, ma nessuna misura nazionale può ricostruire rapidamente una raffineria danneggiata o riaprire una rotta internazionale interrotta.
Tra gli strumenti possibili ci sono:
riduzione temporanea delle accise;
rafforzamento e accelerazione del rimborso dell’accisa sul gasolio commerciale;
crediti d’imposta mirati alle imprese maggiormente esposte;
eventuale introduzione di un meccanismo di accisa mobile;
maggiore controllo sull’andamento di prezzi e margini;
interventi sulle scorte strategiche e sulla diversificazione delle forniture;
investimenti nella capacità di raffinazione europea.
Esistono poi misure che non riducono direttamente il prezzo alla pompa, ma possono alleggerire il costo complessivo dell’impresa: pedaggi, rinnovo dei mezzi, intermodalità, digitalizzazione e accesso al credito.
Il rischio è che il gasolio rimanga volatile
Anche se il Brent dovesse diminuire, il prezzo del diesel potrebbe non seguirlo immediatamente.
Se la capacità di raffinazione rimane ridotta, le scorte continuano a diminuire o si verificano nuove interruzioni delle forniture, il gasolio può restare su livelli elevati.
Al contrario, il ripristino degli impianti, la riapertura delle rotte o una maggiore disponibilità di prodotto potrebbero provocare una discesa anche rapida delle quotazioni.
Il problema, quindi, non è soltanto il prezzo elevato, ma soprattutto l’elevata volatilità.
Ed è proprio questa imprevedibilità a rendere rischiosi i contratti di trasporto con tariffa fissa.
La vera difesa dell’autotrasportatore: una tariffa adeguata
Un’impresa non può basare il proprio equilibrio economico sulla speranza che, ogni volta che il carburante aumenta, arrivi un nuovo contributo pubblico.
Gli aiuti possono attenuare uno shock, ma sono temporanei e spesso richiedono procedure specifiche. Nel frattempo, il carburante deve essere acquistato e il viaggio deve essere effettuato.
La prima difesa consiste quindi nel conoscere il costo reale di ogni servizio: chilometri, viaggi a vuoto, consumi, prezzo del carburante, pedaggi, personale e tempi di lavoro.
La seconda è separare nella tariffa la componente carburante dal prezzo base del trasporto.
La terza è utilizzare una clausola di adeguamento carburante, la cosiddetta fuel surcharge.
La clausola dovrebbe indicare chiaramente un prezzo di riferimento, una fonte verificabile, la quota del carburante sul costo del servizio, la frequenza dell’aggiornamento e il metodo con cui la variazione viene trasferita sulla tariffa.
Non significa scaricare automaticamente ogni aumento sul committente. Significa distribuire un rischio che né il vettore né il cliente possono controllare direttamente.
Se il gasolio scende, la tariffa può diminuire. Se aumenta, può adeguarsi di conseguenza.
Perché alla fine il problema è semplice: il costo del carburante non scompare. Quando aumenta, viene assorbito dal committente attraverso una tariffa aggiornata oppure dall’autotrasportatore attraverso la riduzione del proprio margine.
Per questo il dato più importante non è soltanto quello esposto sul distributore. È la differenza tra quanto costa realmente effettuare un viaggio e quanto l’impresa riesce a farsi riconoscere per eseguirlo.
Rimani sempre un passo avanti con Soluzione Autotrasporti: Resta aggiornato su tutto ciò che riguarda l’autotrasporto e non solo!
Le imprese di autotrasporto hanno cinque giorni in più per presentare la domanda relativa al credito d’imposta sul gasolio. La scadenza della piattaforma telematica è stata infatti spostata dal 15 al 20 settembre 2026, alle ore 23:59.
Il contributo riguarda gli acquisti di gasolio effettuati tra marzo e agosto 2026, rispetto al prezzo di riferimento di febbraio, e può coprire fino al 70% della maggiore spesa sostenuta. La misura è destinata alle imprese ammesse dalla normativa che operano con veicoli Euro V ed Euro VI, con una dotazione complessiva di 386,2 milioni di euro.
Nel frattempo, il Governo ha deciso di rafforzare ulteriormente il sostegno: il decreto-legge 10 settembre 2026, n. 157 ha stanziato altri 16 milioni di euro per estendere il credito d’imposta agli acquisti di gasolio effettuati nel mese di settembre. Per questa nuova tranche saranno però necessarie le relative disposizioni attuative.
Attenzione al file delle fatture
La proroga arriva mentre molte imprese stanno completando le istanze e il MIT ha fornito alcune indicazioni operative per evitare gli errori più frequenti.
Un primo aspetto riguarda la durata della sessione sulla piattaforma: i dati inseriti possono essere salvati, quindi se i 30 minuti disponibili non sono sufficienti è possibile uscire e rientrare successivamente senza perdere quanto già caricato.
Particolare attenzione deve essere riservata al file_fatture.xlsx. Il MIT ha segnalato casi di imprese che hanno allegato un file vuoto, determinando automaticamente un importo concedibile pari a zero. Prima dell’invio è quindi fondamentale verificare che il documento contenga effettivamente tutti i dati richiesti.
Anche la formattazione del file deve rispettare precise regole:
nessuna formula nelle celle;
nessun simbolo dell’euro;
niente separatori delle migliaia;
utilizzo della virgola per i decimali;
massimo due cifre decimali.
Il servizio di assistenza via e-mail resterà inoltre disponibile fino al 18 settembre.
Ultimi giorni per presentare la domanda
Per le imprese che devono ancora completare la procedura, la nuova scadenza è quindi fissata alle 23:59 del 20 settembre. I giorni aggiuntivi possono essere utili soprattutto per controllare con attenzione i dati inseriti e verificare che il file delle fatture sia compilato e formattato correttamente.
Nel frattempo, con i 16 milioni aggiuntivi destinati agli acquisti di settembre, il sostegno al settore viene ulteriormente ampliato, anche se per questa nuova fase bisognerà attendere le disposizioni attuative.
Rimani sempre un passo avanti con Soluzione Autotrasporti: Resta aggiornato su tutto ciò che riguarda l’autotrasporto e non solo!
Una buona notizia per l’autotrasporto arriva dal fronte del caro carburante: i 300 milioni di euro destinati al credito d’imposta per le imprese di autotrasporto merci sono ora definitivamente legge. Con l’entrata in vigore, il 28 giugno, della Legge n. 113 del 25 giugno 2026, viene infatti confermato l’aumento delle risorse stanziate per compensare l’aumento del costo del gasolio sostenuto dalle aziende tra marzo e giugno 2026.
Si tratta di un risultato importante. Lo stanziamento iniziale di 100 milioni di euro è stato infatti triplicato, arrivando a 300 milioni grazie al confronto tra Governo e associazioni di categoria, culminato nell’incontro del 22 maggio a Palazzo Chigi.
Proprio in seguito agli impegni assunti dal Governo durante quel tavolo, le associazioni dell’autotrasporto avevano deciso di sospendere il fermo nazionale. Oggi quegli impegni trovano finalmente conferma nella legge. Tuttavia, per le imprese il beneficio non è ancora concreto.
La legge c’è, ma il credito non è ancora utilizzabile
Il vero nodo, infatti, non riguarda più le risorse economiche, ma la loro effettiva disponibilità.
Per poter richiedere e utilizzare il credito d’imposta è indispensabile il decreto attuativo, che dovrà essere emanato congiuntamente dal Ministero delle Infrastrutture e dei Trasporti (MIT), dal Ministero dell’Economia e delle Finanze (MEF) e dal Ministero dell’Ambiente e della Sicurezza Energetica (MASE).
Sarà questo provvedimento a stabilire le regole operative: chi potrà accedere al beneficio, come calcolare il credito spettante, quali documenti presentare e con quali modalità inviare la domanda.
Fino a quando il decreto non verrà pubblicato, le imprese non potranno utilizzare il credito d’imposta previsto dalla legge.
Un ritardo che pesa sulle imprese
Il decreto-legge n. 33/2026 prevedeva che il provvedimento attuativo venisse adottato entro trenta giorni dalla sua entrata in vigore. Un termine che oggi risulta già superato.
Per molte aziende di autotrasporto questo ritardo rappresenta un problema concreto. Le imprese continuano infatti ad anticipare ogni giorno il costo del carburante, a rispettare le scadenze fiscali e a sostenere spese sempre più elevate, spesso senza riuscire a recuperarle integralmente attraverso le tariffe applicate ai committenti.
Il credito d’imposta nasce proprio per alleggerire questa pressione finanziaria. Ma finché resta fermo sulla carta, il sostegno economico continua a non arrivare.
Conservare tutta la documentazione sarà fondamentale
In attesa delle istruzioni ufficiali, le imprese farebbero bene a conservare con la massima attenzione tutta la documentazione relativa agli acquisti di gasolio effettuati nei mesi di marzo, aprile, maggio e giugno 2026.
Fatture, consumi, mezzi utilizzati e documentazione contabile saranno con ogni probabilità elementi indispensabili per dimostrare la maggiore spesa sostenuta e accedere al beneficio, anche se le modalità definitive saranno chiarite soltanto con il decreto attuativo.
Ora serve completare il percorso
L’approvazione definitiva dei 300 milioni rappresenta senza dubbio un segnale positivo. Il Governo ha riconosciuto che il caro gasolio ha inciso pesantemente sui bilanci delle imprese di autotrasporto e ha rafforzato le risorse destinate al settore.
Adesso, però, manca l’ultimo passaggio: pubblicare rapidamente il decreto attuativo.
Solo allora le aziende potranno conoscere le procedure da seguire e trasformare uno stanziamento previsto dalla legge in un aiuto concreto per la propria liquidità.
Per un settore che continua a garantire ogni giorno il funzionamento della filiera produttiva italiana, il tempo è un fattore determinante. I 300 milioni sono ormai realtà sulla carta. Ora devono diventare un sostegno reale per migliaia di imprese che attendono risposte.
Rimani sempre un passo avanti con Soluzione Autotrasporti: Resta aggiornato su tutto ciò che riguarda l’autotrasporto e non solo!

Commenti recenti