Per le imprese di autotrasporto è arrivato il momento di presentare la richiesta di rimborso delle accise sul gasolio commerciale relativo al 3° trimestre 2026, ma questa volta la pratica richiede qualche attenzione in più.
Le dichiarazioni possono essere presentate dal 1° ottobre al 2 novembre 2026 e riguardano i consumi effettuati dal 1° luglio al 30 settembre. Il beneficio spetta alle imprese che utilizzano veicoli con massa massima complessiva pari o superiore a 7,5 tonnellate. Restano esclusi i mezzi Euro 4 o inferiori.
La novità più importante: obbligatorio l’invio E.D.I.
La principale novità riguarda le aziende che scelgono di utilizzare il rimborso come credito d’imposta in compensazione.
Dal 1° ottobre 2026 la dichiarazione deve essere trasmessa obbligatoriamente attraverso il Servizio Telematico Doganale E.D.I. Chi non è ancora abilitato deve quindi attivarsi per ottenere l’accesso al servizio.
Per questa modalità non sono più previste, come canale ordinario, la PEC o la presentazione cartacea. Il credito continua a essere utilizzabile tramite modello F24 con il codice tributo 6740.
Attenzione: non basta più sommare i litri
Il secondo elemento da considerare riguarda il calcolo del rimborso.
Il 3° trimestre 2026 è stato caratterizzato da diverse variazioni delle aliquote, quindi i consumi non possono essere considerati semplicemente come un unico totale trimestrale.
I litri devono essere suddivisi in base alla data del rifornimento, così da applicare l’importo corretto previsto per ciascun periodo.
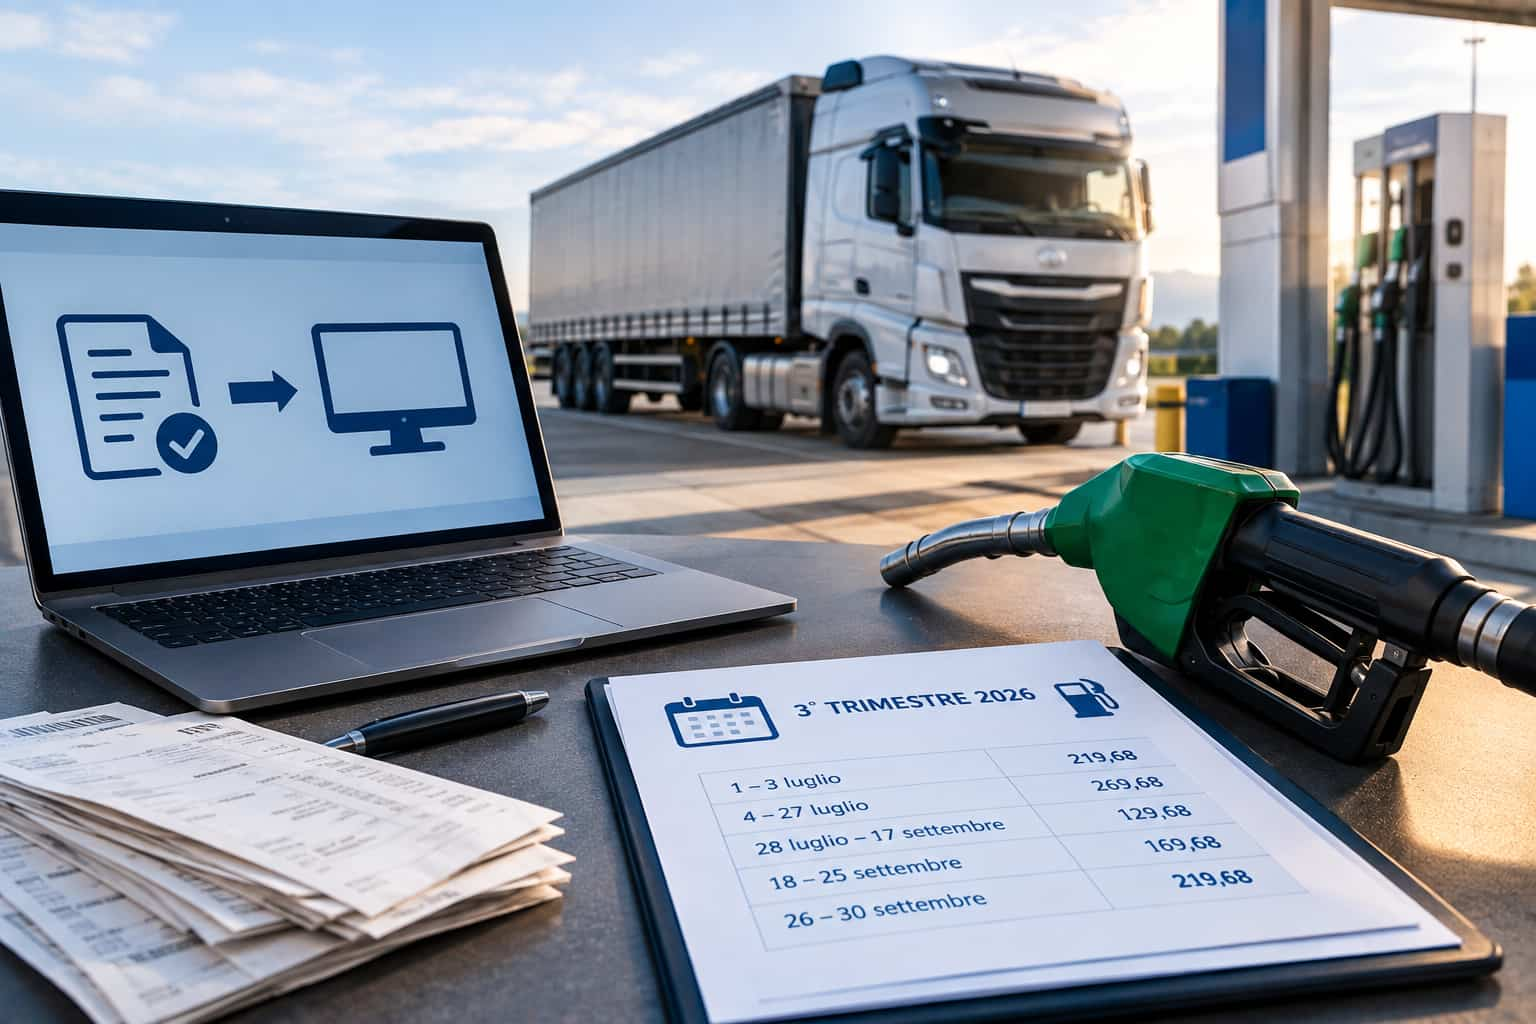
Per il gasolio ordinario e l’HVO che non rientra nelle condizioni per l’aliquota ridotta, gli importi cambiano infatti nel corso del trimestre:
- 1–3 luglio: 219,68 €/1.000 litri
- 4–27 luglio: 269,68 €/1.000 litri
- 28 luglio–17 settembre: 129,68 €/1.000 litri
- 18–25 settembre: 169,68 €/1.000 litri
- 26–30 settembre: 219,68 €/1.000 litri
Questo significa che fatture, rifornimenti e targhe dei veicoli devono essere verificati con particolare attenzione prima dell’invio.
Occhio anche all’HVO e alle cisterne aziendali
Un’ulteriore attenzione riguarda l’HVO: non è sufficiente sapere che il carburante è HVO, perché l’importo del rimborso dipende dalle caratteristiche del prodotto e dalle informazioni fornite dal venditore.
Anche chi utilizza una cisterna aziendale deve ricostruire correttamente i rifornimenti e i consumi dei singoli mezzi, utilizzando la documentazione prevista.
In sostanza, per il 3° trimestre è ancora più importante avere una documentazione ordinata e coerente: litri, date, targhe, fatture e dati dei consumi devono combaciare.
Cosa devono fare le imprese?
Prima di presentare la domanda è quindi consigliabile:
- Verificare l’abilitazione E.D.I. se si intende utilizzare il credito in compensazione.
- Raccogliere e controllare la documentazione relativa ai rifornimenti.
- Dividere i consumi per periodo, considerando le diverse aliquote applicabili.
- Verificare con attenzione i dati relativi a HVO e cisterne aziendali.
- Presentare la dichiarazione entro il 2 novembre 2026.
Il rimborso delle accise resta uno strumento importante per contenere i costi del gasolio, ma per questo trimestre la pratica richiede maggiore precisione nella ricostruzione dei consumi e nella trasmissione della domanda.
Rimani sempre un passo avanti con Soluzione Autotrasporti: Resta aggiornato su tutto ciò che riguarda l’autotrasporto e non solo!
Fonte Truck24